

Altın için yazılan pozitif ve negatif “uçuk” senaryolar gerçekten garip. Bir kesim altının durmaksızın yükseleceğini savunurken, diğer kesim sert bir düşüş yaşayacağını öne sürüyor. Oysa yatırım araçlarını değerlendirirken uç senaryolardan ziyade geçmiş verileri, reel getirileri ve yatırımcının zaman ufkunu dikkate almak gerekiyor.
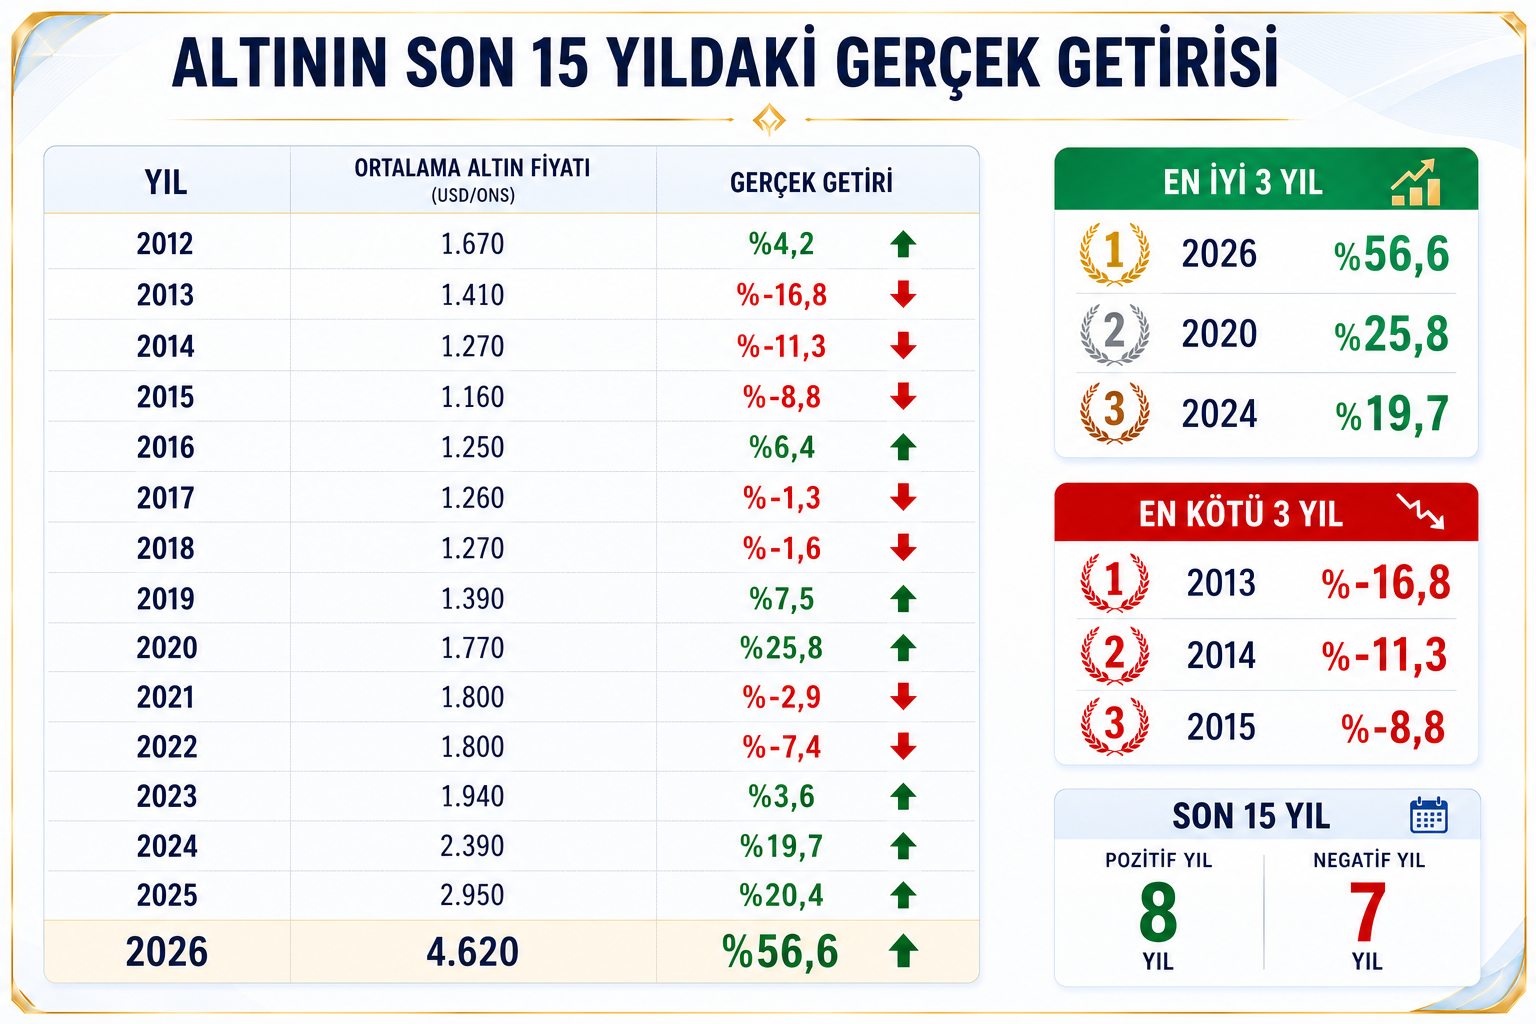
Son 15 yılın verilerini ve enflasyondan arındırılmış getirileri baz aldığımızda, altının 8 yılı reel anlamda pozitif, 7 yılı ise negatif kapattığı bir tabloyla karşılaşıyoruz. Yani altın, uzun vadede değer koruma potansiyeli taşısa da her yıl yatırımcısına kazandıran, kesintisiz yükselen veya her koşulda güvenli liman işlevi gören bir yatırım aracı değil.
Elbette küresel gelişmeler; jeopolitik riskler, merkez bankalarının faiz kararları, doların seyri, enflasyon beklentileri ve ekonomik belirsizlikler altının günlük hareketlerini doğrudan etkiliyor. Bu gelişmeler kimi zaman sert yükselişleri, kimi zaman da yatırımcıların beklemediği düzeltmeleri beraberinde getirebiliyor. Ancak günlük ve haftalık fiyat hareketleriyle uzun vadeli yatırım perspektifini birbirine karıştırmamak gerekiyor.
Özellikle altın fiyatlarının hızlı yükseldiği dönemlerde, yükselişin sonsuza kadar devam edeceğini düşünmek ne kadar yanlışsa, yaşanan her geri çekilmeyi büyük bir çöküşün başlangıcı olarak yorumlamak da o kadar hatalıdır. Fiyatların kısa sürede aşırı yükseldiği dönemlerde düzeltmeler yaşanabilir. Aynı şekilde, olumsuz beklentilerin yoğunlaştığı dönemlerde de yeni küresel gelişmeler piyasanın yönünü değiştirebilir.
Burada en önemli ayrıntı, “Altında uzun vadede zarar etmezsiniz” cümlesindeki uzun vadenin ne anlama geldiğidir. Üç-beş ay, hatta bazı piyasa koşullarında bir yıl bile uzun vadeli bir yatırım perspektifi için yeterli olmayabilir. Burada kastedilen süre, en az 3-5 yıllık bir zaman dilimidir. Üstelik bu ifade kesin bir kazanç garantisi olarak da değerlendirilmemelidir. Altının alım fiyatı, enflasyon, kur hareketleri ve yatırımcının nakit ihtiyacı, elde edilecek reel getiriyi doğrudan etkiler. Çünkü bir yatırım aracının uzun vadede değerini koruma potansiyeli taşıması başka, ihtiyaç duyduğunuz gün sizi zarardan kurtarması başkadır. Altını yüksek seviyelerden alıp birkaç ay sonra nakit ihtiyacı nedeniyle satmak zorunda kalan bir yatırımcıyla, aynı varlığı birkaç yıl boyunca portföyünde tutabilen yatırımcının karşı karşıya olduğu riskler aynı değildir.
Bu nedenle altın yatırımında yalnızca “Daha ne kadar yükselir?” sorusuna odaklanmak yerine, “Bu paraya ne zaman ihtiyacım olacak?”, “Olası bir düşüşte bekleyebilecek miyim?” ve “Portföyümün ne kadarını altına ayırmalıyım?” sorularını da sormak gerekiyor. Yatırım kararını belirleyen yalnızca fiyatın yönü değil, yatırımcının vadesi ve finansal koşullarıdır.
Özetle: Acil nakit ihtiyacı olmayan, kısa vadeli fiyat dalgalanmalarından etkilenmeyecek ve altını uzun vadeli birikiminin parçası olarak değerlendiren yatırımcıların her geri çekilmede paniğe kapılmasına gerek yok. Ancak bu, altının her fiyattan koşulsuz alınması veya mutlaka kazandıracağı anlamına da gelmiyor.
Buna karşılık, altınını yakın zamanda nakde çevirmek zorunda olan yatırımcıların uzun vadeli beklentilerle hareket etmesi doğru olmayabilir. Böyle bir durumda küresel gelişmelerin yarattığı volatiliteyi ve olası tepki yükselişlerini değerlendirmek bir seçenek olabilir; fakat bunun da zamanlama riski taşıdığı unutulmamalıdır.
Altın ne her yükselişte peşinden koşulması gereken bir fırsattır ne de her düşüşte terk edilmesi gereken bir yatırım aracıdır. Önemli olan, piyasanın her gün ne yapacağını tahmin etmeye çalışmak değil, kendi vadenizi ve nakit ihtiyacınızı doğru belirleyerek buna uygun bir strateji oluşturmaktır.