

Küresel olarak ekonomi yönetimleri ve politika otoritelerinin bir süredir ’riskleri dengeleme hassasiyeti’ gösterdiğini; buna karşılık da piyasa oyuncularının, yaklaşmakta olan yılın görünümünü oluşturmada zorlandığını ve maalesef yeterli düzeyde öngörü-yönlendirme desteği de bulamadığını gözlemliyoruz.
Gerek enerji piyasası gerekse de yapay zeka alanında beliren riskler, 2027 görünümünde zorlu ve kaygan bir zemine neden olurken; küresel ekonomide yeni düzen farklılaşmaları, arz güvenliği, iklim değişikliği, para politikaları ve tahvil piyasasının değişen dinamiği, gelişmiş ekonomilerin yüksek kamu borcu ve maliye politikalarından beklenen destek arasında sıkışmış durumu gibi faktörler de farklılaşma zemininde dengeyi bulmayı daha zorlu bir süreç haline getiriyor.
Evet bu yıl beklenenden uzun süren enerji şokuna karşın küresel ekonominin gücünü koruması kayda değer bir başarı ve güven unsuru; ancak küresel ekonomide “istikrar” ve “dayanıklılık” temalarının 2027 ve sonrasında sürdürülebilirliğine dair riskleri ortadan kaldırmak için yeterli değil! Özellikle, enerji şoku ve teknolojik gelişmelerde gelinen aşama itibariyle.
Yaşanan enerji şoku ve tedarik zincirlerinin yeniden inşasına küresel ekonominin şimdiye kadar dayanıklı kalmasında esnek arz tepkileri, alternatif adreslerin oluşturulması, stokların kullanılması, mali destek önlemleri ve enerji piyasasının yeni enerji doğrultusunda değişen yapısının yanı sıra teknolojide canlılık, şoklara uyum yeteneğinin gelişmesi gibi unsurların etkili olduğu bir gerçek.
Ancak, bir tarafta enerji kaynaklarında stratejik rezervlerin geldiği düşük seviyeler, diğer tarafta yapay zeka yatırımlarının ulaştığı devasa boyut ve finansman koşullarında zorlaşma ile şirketlerin nakit akışlarına ve gelecek dönem yatırım planlarına olumsuz yansımalarının gözlenmeye başlanması, küresel ekonomide bu risk unsurlarına karşı dayanıklılığın devamını daha fazla sorgulanabilir hale getiriyor.
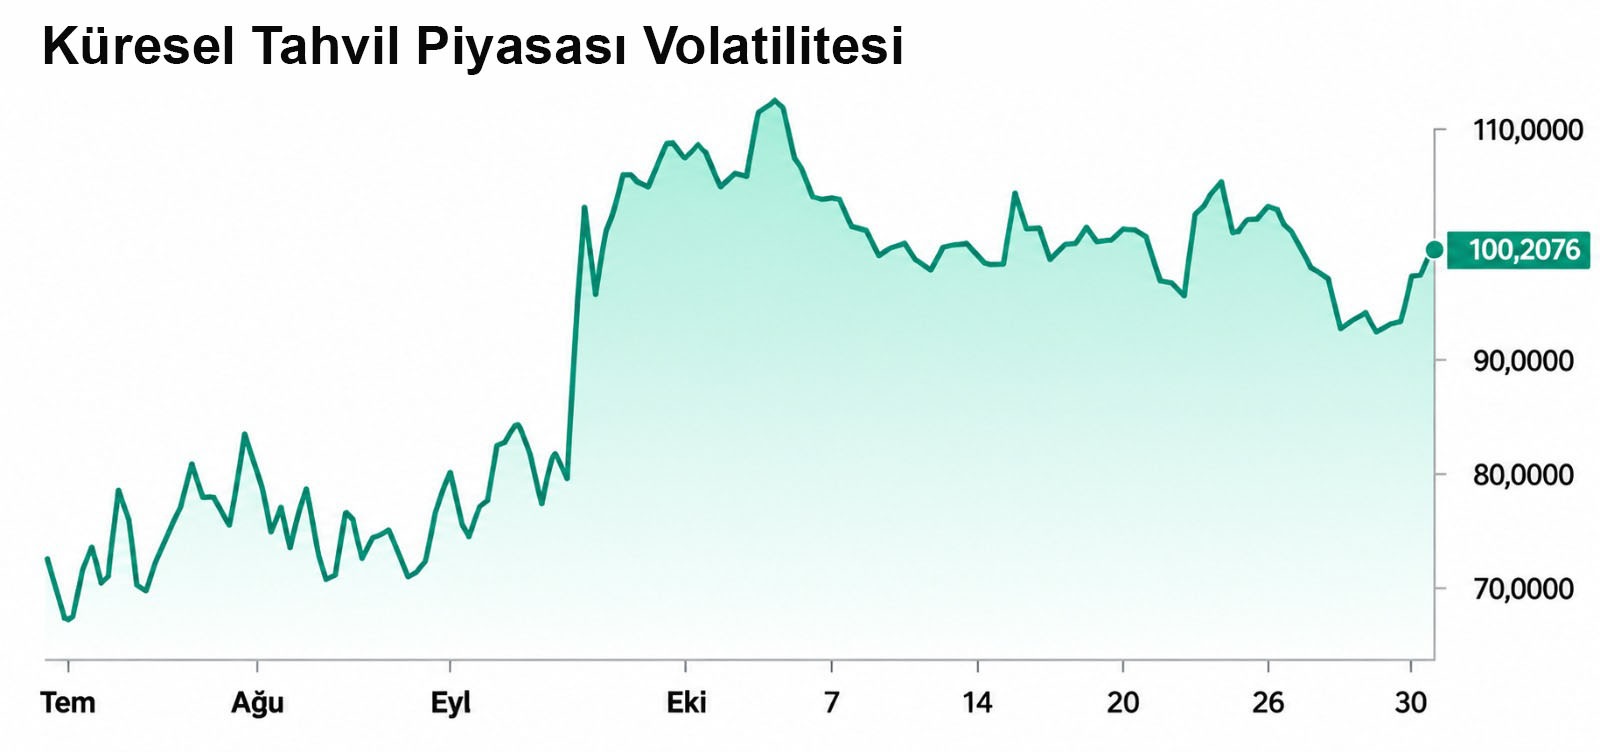
Küresel ekonominin farklılaşma düzleminin önemli parçası olan para politikaları ve tahvil piyasasının değişen dinamiği, 2027 görünümünün belirleyici unsurlarından biri olacak. Uzun süren enerji şoku ve katılıklarla devam eden enflasyon riskleri ile para politikasında yeni yaklaşım belirsizliği ve geri çekilen yönlendirme gücü altında, küresel tahvil piyasası yatırımcısının artık daha yüksek risk primi talep ettiğini görüyoruz. Aslında, yüksek kamu borçları/bütçe açıkları ve bunun sürdürülebilirliği, yapay zeka ve enflasyon etkileşiminin önemli belirsizlikler taşımaya devam etmesi, Fed içinde uyum konusunda devam eden kırılganlıklar ve olduğundan daha güçlü sıkılaşma gerektiğine yönelik artan görüşler, uzun vadeli tahvil piyasasında geri alım müdahalesine yönelten likidite sorunu gibi faktörleri de göz önüne aldığımızda, tahvil piyasasında oluşan bu yeni görünümü anlamak hiç de zor olmuyor.
Nitekim, tüm Fed üyelerinin oy birliğiyle faiz artırımına gittiği Eylül toplantısına ait tutanaklarda yer alan "Kısa vadeli tahvil faizlerini yukarı çeken ana faktör enflasyon telafisindeki değişim olurken; uzun vadeli tahvil faizlerindeki yükselişin ana nedeni reel faizlerdeki değişimdir’’ ifadesi de bu görüşü resmileştiriyor.
Herhangi bir faiz değişikliğine gidilmeyen Ekim toplantısı sonrasında da, yine karara ‘karşı çıkan’ üyelerin belirmesi ve Başkan Warsh’un basın toplantısında gelecek döneme dair belirsizlik algısını azaltmada yeterli bilgi sağlayamamasının, tahvil piyasası verim eğrisi başta olmak üzere finansal risk algısında yansımalarını takip ediyoruz.
Dolayısıyla, 2027 görünümünün kaygan zeminini oluşturan farklılaşma düzlemi karşısında, merkez bankalarının piyasa dinamiklerinin gerisinde kalmaması ve küresel ekonomide sert iniş riskinin oluşmasına izin vermemesi açısından, doğru ve zamanında yönlendirmenin önemini koruduğu görüşün güç kazandığını söyleyebiliriz. Her ne kadar yeni politika anlayışında yönlendirmelerin geri çekilme önerisi yer almaya devam etse de!
Özellikle, merkez bankalarının açık ve dürüst iletişiminin hem piyasaların hem de merkez bankacılarının politika etkilerini daha iyi tahmin etmesini sağlayacağı; “belirsiz iletişim”in finansal piyasaları gereksiz dalgalanmalara sürükleyeceği görüşünü paylaşmamak mümkün değil.
Ayrıca, yönlendirmelerin merkez bankalarını geleceğe kilitlemediği; koşullar değiştikçe yönlendirmelerin de değişebileceği de diğer bir bakış açısı olarak görülebilir.