

Güzel memleketimizde “carry trade” ile iştigal eden ecnebiler son dönemde ağır darbeler aldılar. Bu arada sanki bu işlemleri hep sıcak paracı yabancı yatırımcılar yapıyor sanıyoruz ama aslında TL’de kalmayı tercih eden hepimiz carry trade’çiyiz. Mayıs 2023 seçimleri hemen sonrası Ekim ayından itibaren uygulanmaya başlanan “yönetilen kur” politikası ile hanehalkı ve şirketler dövizde kalmanın el yakacağını, TL’de ise güzel reel getiriler oluşacağını hatta dolar bazında kazançlarının da çok cazip olacağını yaşayarak öğrendiler. Ama yavaş yavaş bu “bereketli günler” geride kalmaya başlıyor. Önce bir sabah Merkez Bankamızın kur artışlarını hızlandırdığı haberi ile uyandık. Aman nasıl olur, ne kadar hızlandı derken de Bankanın haftalık repo faizini Ocak ayından bu yana ilk kez 100 baz puan indirerek %36,0 seviyesine düşürdüğü açıklandı. Bu gelişmeler hem yabancı hem de yerli yatırımcı açısından TL’de durmanın belirgin avantajının önemli bir kısmının kaybedildiğini gösteriyordu.
TL bu belirgin avantajını niye kaybetmeye başladı, tane tane anlatalım. İlk kötü haber Bangkok’tan geldi. Bloomberg’in konu hakkında doğrudan bilgi sahibi kaynaklara dayandırdığı habere göre, Türkiye, uzun vadede daha sert bir değer kaybını önlemek amacıyla Türk lirasının daha hızlı değer kaybetmesine izin veriyor. Merkez Bankası Başkanı Fatih Karahan, Uluslararası Para Fonu (IMF) ve Dünya Bankası’nın yıllık toplantıları için bulunduğu Bangkok’ta yatırımcılarla yaptığı toplantılarda bu değerlendirmeyi dile getirdi. Nitekim toplantının düzenlendiği 12-18 Ekim haftasından itibaren haftalık dolar kuru artışlarının önceki döneme göre hızlandığını gözledik. Bu ise bu yıl dolar kuru patikasında gözlenen ikinci kırılma oldu. Yılın başlarında Nisan ayı sonuna kadar aylık %1,2 değer artışı ile giden dolar kuru Mayıs’tan itibaren %1,5 civarına oturmuştu. Bu yeni gelişme ile beraber ise %1,8 artış hızıyla devam ediyoruz. Yıllıklandırılmış olarak ise bu durum %20,0’den %24,0’e hızlanma anlamına geliyor.
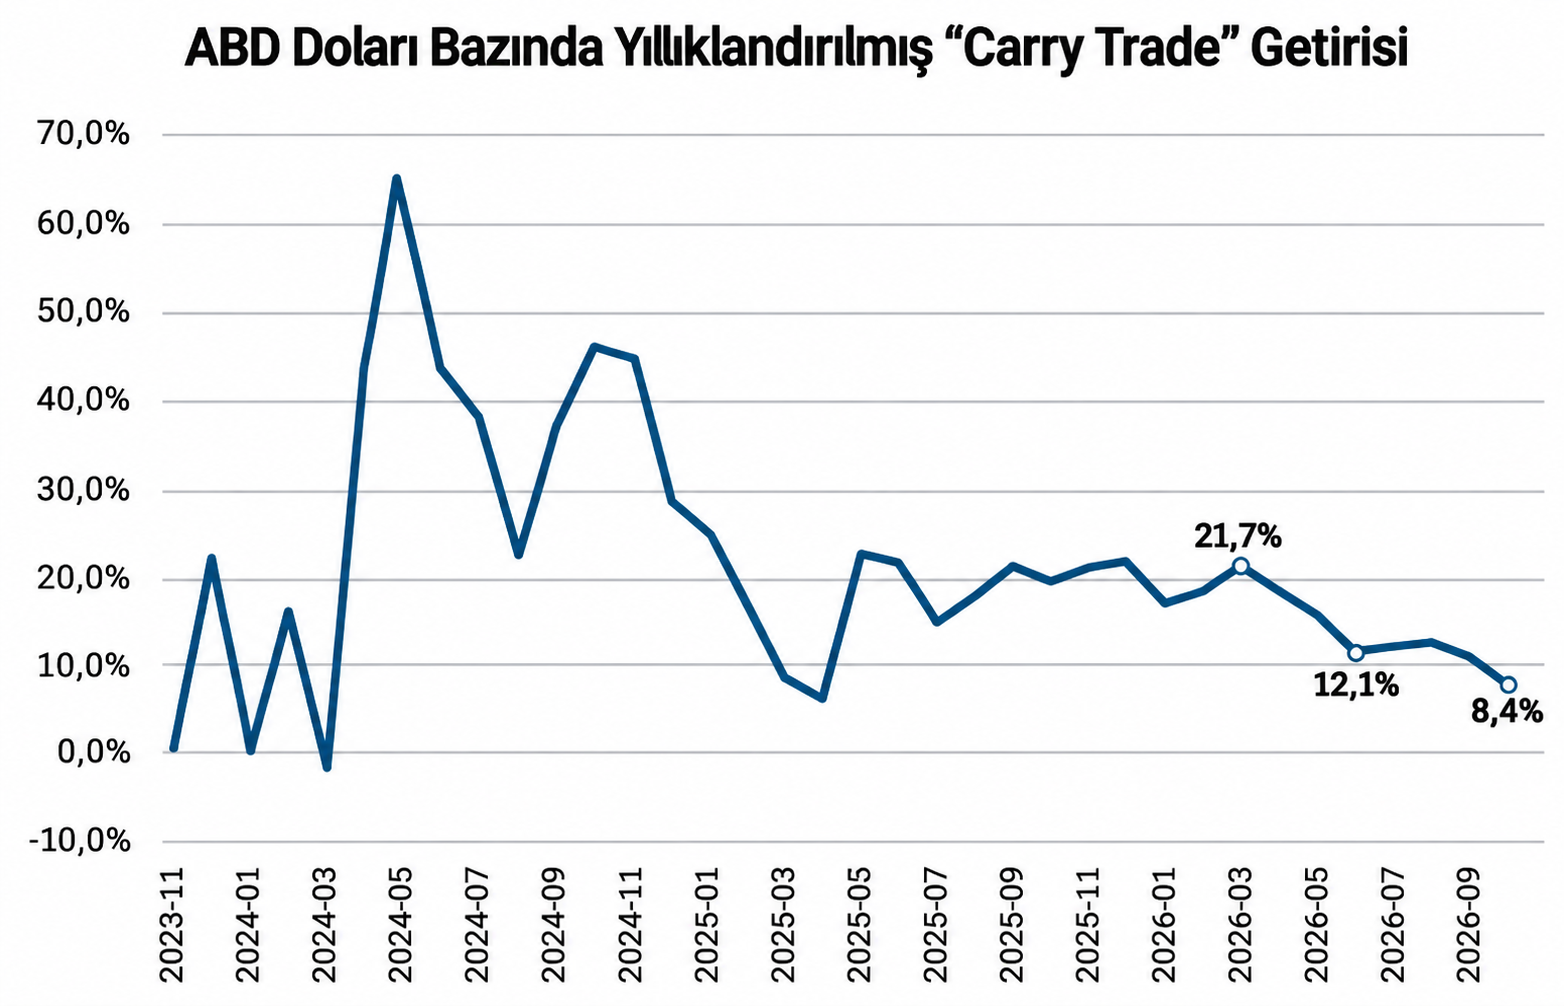
İkinci kötü haber ise Ekim ayı PPK toplantısından geldi. Söz konusu toplantıda 22 Ekim itibarı ile gecelik faizlerin 1 puan düşürerek %36,0 seviyesine indirme kararı alındı, yanısıra “adımların büyüklüğü ve zamanlaması” vurgusu ile faizlerde baz senaryonun indirimlere devam yönünde olduğu sinyali verilirken, bir döngü olarak algılanmaması için esneklik de sağlanmış oldu. Bu noktada, hızlandırılmış kur artışı ve düşürülmüş gecelik TL getirisi ile oluşan yeni ortamda yerli yatırımcı için TL’de kalmaya devam etmenin ABD Doları bazında yıllıklandırılmış getirisine bakmanın faydalı olacağını düşünüyorum. Gecelik getirileri temsilen TLREF faizini (23 Ekim’de %35,85 ama ben %36,0 aldım) kullanırken, gerçek kişiler uygulanan %17,5 oranındaki stopajı dikkate aldığımızda net getirinin yıllık bileşiği %34,6 olurken, kur artışlarının yıllıklandırılmış hızının %24,1 olduğu son durumda dolar bazında yıllık getiri %8,4’e gerilemiş oluyor. Söz konusu getiri Mayıs ayındaki kur hızlanışı sonrası bile %12,0’nin üzerinde seyretmişti.
Peki bu oranı ne ile karşılaştırmamız lazım ve TL’de durmak için yeterli mi? Dolar yatırımcısı için ilk akla gelen TC Hazine Eurobond faizi oluyor bunun ise kısa vadelerde %6 civarı olduğunu ancak gelir vergisi beyanı nedeni ile net getirinin belirgin düşeceğini biliyoruz. Hazine’nin yurtiçinde ihraç ettiği ABD Doları cinsi tahviller en son %5,90 ile çıkmıştı ve stopaj bulunmadığından daha uygun bir adres gibi görünüyor. Döviz cinsi serbest yatırım fonları ise risk derecesine bağlı olarak %3-4 ila %7-8 aralığında brüt getiri vaadedebiliyor. Kısacası, TL’de durmak kur riski almak anlamına gelse de getirinin son makas daralışına rağmen hala cazip olduğu söylenebilir. Ancak bu makasın korunması için faiz indirimlerinin dikkatli bir şekilde devam ettirileceği senaryoda kur artışlarının mevcut yıllık değişiminden daha fazla hızlanmaması gerekli olacak. Bunu daha güvenli bir şekilde sağlayacak gelişme ise aylık enflasyonda daha düşük seviyelere inmek aslında. Aksi takdirde, TL belki cazip kalmaya devam edecek ama reel değerlenme daha da artacak ve TCMB’nin devalüasyon riskini azaltma planını zora sokacak.
Yazımın sonuna gelirken, aklınızdaki soruya (dövize geçeyim mi, ne zaman geçeyim) halen yanıt alamadığınızın da farkındayım. Kolay yanıt, bu herkesin risk anlayışına ve riskleri nasıl algıladığına bağlı derim. Ben mi ne yapıyorum. TL’de kalmayı sürdürüyorum. Bir bilgi notu olarak, Türkiye’de mevduat ve yatırım fonlarında TL-döviz dengesinin %60-40 olması ortalama bir yatırımcının portföy dengesine işaret ettiğini, tarihte döviz oranının %30’un altına inmediği, KKM dahil olarak %72’nin üzerine çıkmadığını da ekleyelim.