Piyasal Görüş

Coin Adam

CA Analiz AI Kurucusu

09 Kasım 2026

Bitcoin'de On-Chain Tablo: Panik Satışı mı, Sağlıklı Düzeltme mi?

Bitcoin 5 Kasım'daki sert düşüşle yaklaşık 75.700 dolara geriledi ve 24 saatte %5,9 kaybetti. Geçen haftaki Binance saldırısının ardından yaşanan ikinci %6'lık düşüş bu: önce saldırı sonrası yaklaşık %6, ardından 5 Kasım'daki kripto çöküşünde bir %6 daha.

Fiyat tablosu kötü görünüyor. Zincir üstü veriler ise daha karışık bir hikâye anlatıyor.

1. Kısa vadeli yatırımcı maliyeti: 76.000 dolar

En kritik seviye, kısa vadeli yatırımcıların (STH) ortalama maliyeti. STH MVRV oranı 1,02 civarında; yani yakın zamanda alanlar yaklaşık %2 kârda ve maliyetleri 76.000 dolara denk geliyor. Oran eylül sonundan beri alçalan zirveler çizerek 1,20'den 1,03'e indi. Fiyatın bu seviyenin altına sarkması, yeni alıcıları zararına satışa itebilir.

Son günlerde bunun ilk işaretleri göründü. Kısa vadeli yatırımcılar tek günde kâr satışından zarar satışına geçti: 80 bin civarında kâr realize edenler, 75,5 bin civarında zararla borsaya coin gönderdi. Glassnode verisine atıfla SOPR da 1'in altına indi; yani zincirde hareket eden coinler zararına satılıyor.
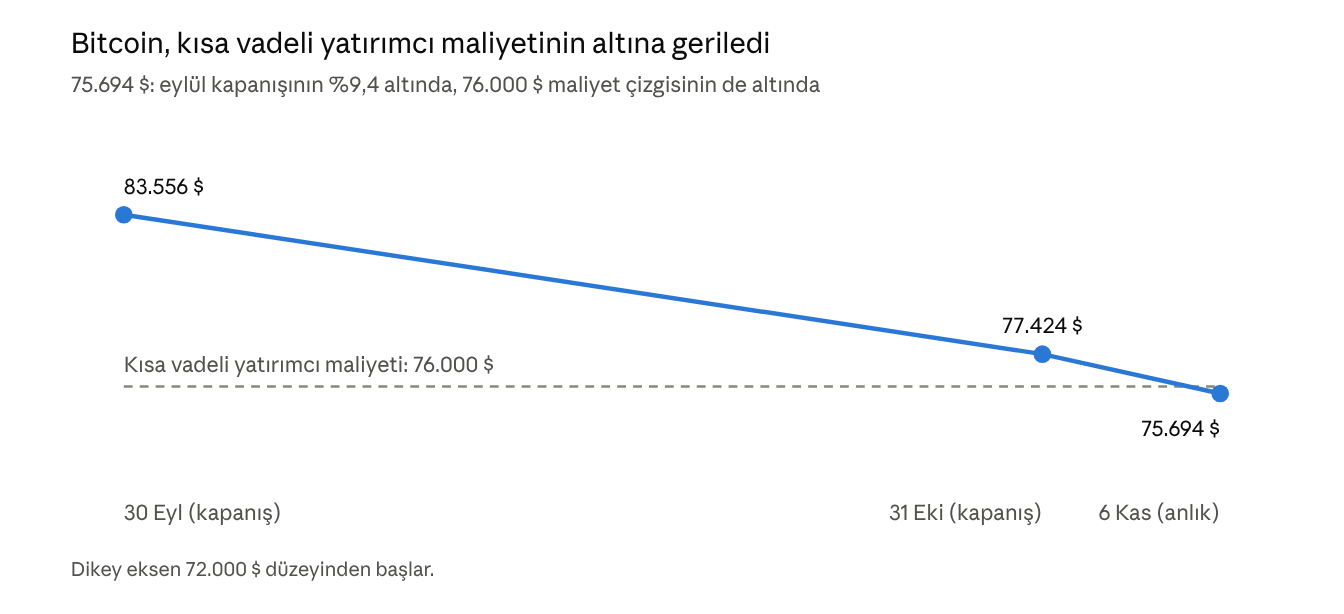
Kaynak: CryptoTicker (30 Eyl ve 31 Eki kapanışları), Crown Investing (6 Kas fiyatı), BeInCrypto (STH maliyeti)

2. Borsa çıkışları: birikim mi, güvenlik refleksi mi?

Borsalardan net çıkış sürüyor. 5 Kasım'da yaklaşık 11.003 BTC net çıkış oldu; 4 Kasım'daki 4.235 BTC'nin ardından üst üste ikinci gün. Ancak bunu tek başına "birikim" diye okumak yanıltıcı olabilir. 1 Kasım'da çıkışlar 30.000 BTC'ye (yaklaşık 2,35 milyar dolar) çıktı; bu, 13 Ekim'den beri en yüksek seviye. Bu çıkışların önemli kısmı Binance olayının yarattığı güven kaybıyla ilişkili görünüyor; yani birikimden çok saldırının yansıması olarak yorumlanıyor.

3. Balinalar satmıyor

Olumlu tarafta, büyük cüzdanlar panik yapmıyor. CryptoQuant verisine dayanan bir yorum, 1.000+ BTC tutan balina cüzdanlarının satışa rağmen borsalara coin göndermediğini aktarıyor. Düşüşü daha çok küçük ve orta ölçekli oyuncular yaratıyor gibi görünüyor.

4. Türev piyasası: kaldıraç temizleniyor

Tüm borsalardaki toplam açık pozisyon 4 Kasım'a göre yaklaşık %2,43 düştü; fonlama oranı ise 0,00670'ten 0,00884'e çıkarak pozitif kaldı. Pozitif fonlama, long pozisyonların hâlâ ağır bastığını gösteriyor. Aşırı ısınma sinyali değil, ama sert düşüşün ardından bile long ağırlığının sürmesi ek tasfiye riski taşıyor.

5. Makro ve takvim

• MSCI, "operasyonel olmayan" şirketleri endekslerden çıkarma kararını 11 Kasım'da açıklayacak; yaklaşık 848.500 BTC tutan Strategy en çok etkilenecek şirket.

• 10 Kasım'daki Ekim enflasyon verisi, Aralık'ta faiz artışı ihtimalini şekillendirecek; Polymarket bu ihtimali yaklaşık %77 fiyatlıyor.

• Bitcoin Ekim'i %7,3 düşüşle kapattı; bu, 2016'dan beri en zayıf Ekim.

Seviyeler ve senaryolar

21shares'e göre ilk destek 77.000-78.000 dolar bandı; ardından 75.800-76.200 arası bir küme ve 73.000 civarındaki 200 günlük ortalama geliyor. Yükseliş tarafında 80.000 doların üzerinde günlük kapanış, 82.850-84.000 direnç bölgesini hedefe koyuyor.
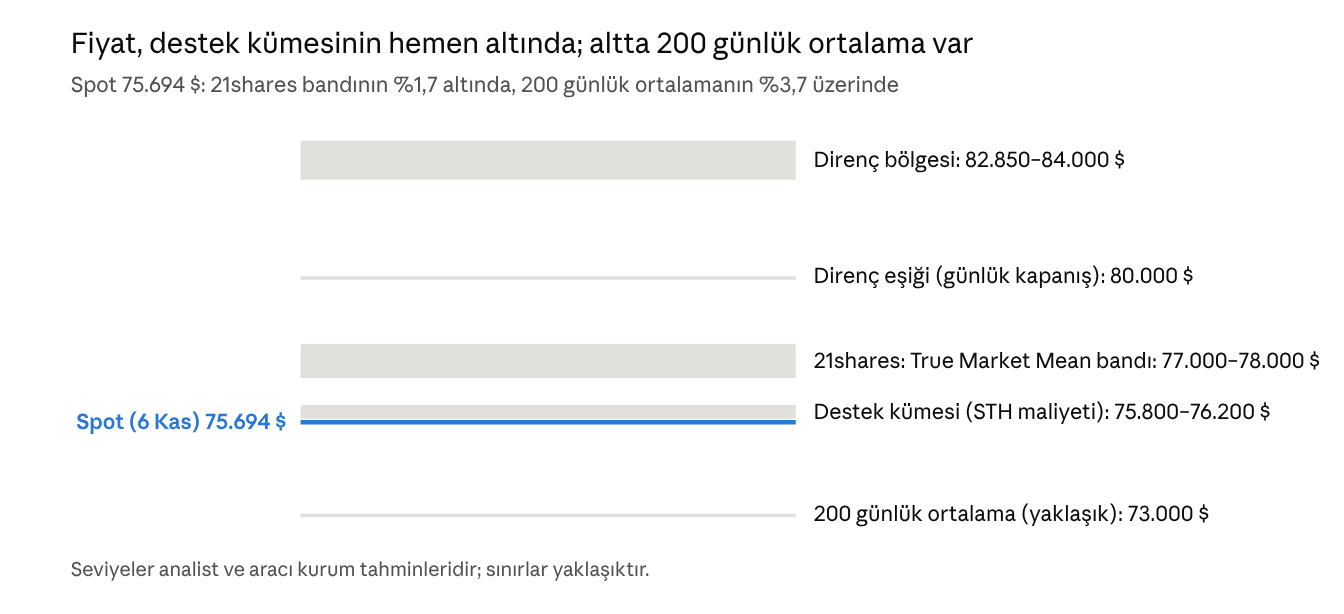
Kaynak: 21shares, CoinIdol, BeInCrypto (seviyeler); Crown Investing (6 Kas spot)

Sonuç

Tablo net bir dip sinyali vermiyor. Balina davranışı ve borsa çıkışları destekleyici; ancak SOPR'un 1'in altında olması, STH MVRV'nin zayıflaması ve pozitif fonlama temkin gerektiriyor. Önümüzdeki hafta belirleyici olan şey, 76.000 doların korunup korunmayacağı ve 10-11 Kasım'daki enflasyon verisi ile MSCI kararına verilecek tepki.
Bu içerik bilgilendirme amaçlıdır, yatırım tavsiyesi değildir.

Piyasal Görüş

Haluk Bürümcekçi

Economist & Strategist

Hepimiz Carry Trade'çiyiz!

Güzel memleketimizde “carry trade” ile iştigal eden ecnebiler son dönemde ağır darbeler aldılar. Bu arada sanki bu işlemleri hep sıcak paracı yabancı yatırımcılar yapıyor sanıyoruz ama aslında TL’de kalmayı tercih eden hepimiz carry trade’çiyiz. Mayıs 2023 seçimleri hemen sonrası Ekim ayından itibaren uygulanmaya başlanan “yönetilen kur” politikası ile hanehalkı ve şirketler dövizde kalmanın el yakacağını, TL’de ise güzel reel getiriler oluşacağını hatta dolar bazında kazançlarının da çok cazip olacağını yaşayarak öğrendiler. Ama yavaş yavaş bu “bereketli günler” geride kalmaya başlıyor. Önce bir sabah Merkez Bankamızın kur artışlarını hızlandırdığı haberi ile uyandık. Aman nasıl olur, ne kadar hızlandı derken de Bankanın haftalık repo faizini Ocak ayından bu yana ilk kez 100 baz puan indirerek %36,0 seviyesine düşürdüğü açıklandı. Bu gelişmeler hem yabancı hem de yerli yatırımcı açısından TL’de durmanın belirgin avantajının önemli bir kısmının kaybedildiğini gösteriyordu.TL bu belirgin avantajını niye kaybetmeye başladı, tane tane anlatalım. İlk kötü haber Bangkok’tan geldi. Bloomberg’in konu hakkında doğrudan bilgi sahibi kaynaklara dayandırdığı habere göre, Türkiye, uzun vadede daha sert bir değer kaybını önlemek amacıyla Türk lirasının daha hızlı değer kaybetmesine izin veriyor. Merkez Bankası Başkanı Fatih Karahan, Uluslararası Para Fonu (IMF) ve Dünya Bankası’nın yıllık toplantıları için bulunduğu Bangkok’ta yatırımcılarla yaptığı toplantılarda bu değerlendirmeyi dile getirdi. Nitekim toplantının düzenlendiği 12-18 Ekim haftasından itibaren haftalık dolar kuru artışla...

Devamını Gör...

Banu Kıvcı Tokalı

BVeri Danışmanlık Kurucusu

Merkez Bankalarının Geride Kalma ve Küresel Ekonomide Sert İniş Riski

Küresel olarak ekonomi yönetimleri ve politika otoritelerinin bir süredir ’riskleri dengeleme hassasiyeti’ gösterdiğini; buna karşılık da piyasa oyuncularının, yaklaşmakta olan yılın görünümünü oluşturmada zorlandığını ve maalesef yeterli düzeyde öngörü-yönlendirme desteği de bulamadığını gözlemliyoruz. Gerek enerji piyasası gerekse de yapay zeka alanında beliren riskler, 2027 görünümünde zorlu ve kaygan bir zemine neden olurken; küresel ekonomide yeni düzen farklılaşmaları, arz güvenliği, iklim değişikliği, para politikaları ve tahvil piyasasının değişen dinamiği, gelişmiş ekonomilerin yüksek kamu borcu ve maliye politikalarından beklenen destek arasında sıkışmış durumu gibi faktörler de farklılaşma zemininde dengeyi bulmayı daha zorlu bir süreç haline getiriyor. Evet bu yıl beklenenden uzun süren enerji şokuna karşın küresel ekonominin gücünü koruması kayda değer bir başarı ve güven unsuru; ancak küresel ekonomide “istikrar” ve “dayanıklılık” temalarının 2027 ve sonrasında sürdürülebilirliğine dair riskleri ortadan kaldırmak için yeterli değil! Özellikle, enerji şoku ve teknolojik gelişmelerde gelinen aşama itibariyle. Yaşanan enerji şoku ve tedarik zincirlerinin yeniden inşasına küresel ekonominin şimdiye kadar dayanıklı kalmasında esnek arz tepkileri, alternatif adreslerin oluşturulması, stokların kullanılması, mali destek önlemleri ve enerji piyasasının yeni enerji doğrultusunda değişen yapısının yanı sıra teknolojide canlılık, şoklara uyum yeteneğinin gelişmesi gibi unsurların etkili olduğu bir gerçek. Ancak, bir tarafta enerji kaynaklarında stratejik rezervlerin geldiği...

Devamını Gör...